Translate

Jumat, 12 April 2013

Dana yang bersumber dari bank itu sendiri, masyarakat luas dan Dana yang bersumber dari lembaga lain


Dana yang bersumber dari bank itu sendiri
Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.
Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:
1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.
2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.
3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham.
Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.
Dana yang bersumber dari masyarakat luas
Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.
Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:
1. Simpanan giro
2. Simpanan tabungan
3. Simpanan deposito.
Dana yang bersumber dari lembaga lain
Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.
2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.
3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
4. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SPBU kemudian diperjual belikan kepada pihak yang berminat, baik perusahaan keuangan maupun nonkeuangan. SPBU diterbitkan dan ditawarkan dengan tingkat suku bunga sehingga masyarakat tertarik untuk membelinya.

Kamis, 11 April 2013

Sumber Dana dari Bank itu sendiri


Pengertian sumber dana bank adalah usaha bank dalam menghimpun dana dari masyarakat perolehan ini tergantung pada bank itu sendiri, apakah dari simpanan masyarakat atau dari lembaga lainnya. Pemilihan sumber dana akan menentukan besar kecilnya biaya yang ditanggung.oleh karena itu pemiliha sumber dana harus dilakukan secara tepat.
Secara garis besar sumber dana bank dapat di peroleh dari:
a) Dari bank itu sendiri
b) Dari masyarakat luas
c) Dan dari lembaga lainnya
1. Jenis Sumber Dana
a) Dana yang bersumber dari bank itu sendiri
Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.
Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:
1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.
2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.
3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham.
Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.
b) Dana yang bersumber dari masyarakat luas
Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.
Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:
1. Simpanan giro
2. Simpanan tabungan
3. Simpanan deposito.
c) Dana yang bersumber dari lembaga lain
Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.
2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.
3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
4. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SPBU kemudian diperjual belikan kepada pihak yang berminat, baik perusahaan keuangan maupun nonkeuangan. SPBU diterbitkan dan ditawarkan dengan tingkat suku bunga sehingga masyarakat tertarik untuk membelinya.
2. Konsep Perhitungan Biaya Sumber Dana
Sebagai sebuah lembaga intermediasi keuangan, mekanisme dasar bank syariah adalah menerima deposito dari pemilik modal (depositor) pada sisi liability-nya (kewajiban) untuk kemudian menawarkan pembiayaan kepada investor pada sisi asetnya, dengan pola atau skema pembiayaan yang sesuai dengan syariat Islam. Pada sisi kewajiban, terdapat dua kategori utama, yaitu interest-free current and saving accounts dan investment accounts yang berdasarkan pada prinsip PLS (Profit and Loss Sharing) antara pihak bank dengan pihak depositor. Sedangkan pada sisi aset, yang termasuk didalamnya adalah segala bentuk pola pembiayaan yang bebas riba dan sesuai standar syariah, seperti mudarabah, musyarakah, istisna, salam, dan lain-lain.
Manajemen bank harus memperhitungkan seluruh biaya yang dikeluarkan berkenaan dengan mobilisasi sumber dana dengan cermat dan akurat, ada beberapa biaya yang harus diperhitungkan bank dalam menjalankan usahanya misalnya:
a) Cost of fund, yaitu biaya yang dikeluarkan bank atas dana yang dihimpun sebelum diperhitungkan besarnya pemenuhan persyaratan giro wajib minimum (GWM) atau reserve requirement (RR). Dalam menghitung cost of fund, bank terlebih dahulu harus mencari biaya rata-rata tertimbang dari setiap sumber dana.
b) Cost of Loanable Fund, adalah biaya dana setelah dikurangi ketentuan giro wajib minimum (GWM), sesuai dengan ketentuan BI bank umum wajib menempatkan dana dalam rekening giro wajib minimum di BI jumlahnya ditetapkan sebesar 5% dari dana pihak ketiga.
Jadi berdasarkan term of reference di atas penetapan standar mimum Bank Syariah, pada dasarnya mestinya berpegang fungsi tersebut di atas dan dapat dilakukan, kecuali bila dalam melaksanakan fungsinya perbankan, missal melakukan hal-hal yang dilarang dalam syariah. Perhitung Lending Rate yang menghasilkan pendapatan bagi suatu bank dimana bank akan memperoleh laba usaha/bagi hasil maka komponen lending rate diantaranya adanya cost of loanable fund, overhead cost, risk factor, spread dan tax (pajak) yang berlaku secara umum di Indonesia.

Pengertian dan Klasifikasi Komitmen


Pengertian dan Klasifikasi Komitmen
Komitmen adalah suatu perikatan atau kontrak berupa janji yang tidak dapat dibatalkan secara satu pihak. Dan harus dilaksanakan apabila suatu persyaratan yang disepakati bersama terpenuhi.
Jenis Komitmen ada 2 :
Komitmen Kewajiban, yaitu komitmen yang diberikan oleh suatu bank kepada nasabah atau pihak lain.
Komitmen tagihan, yaitu komitmen yang akan diterima oleh suatu bank dari pihak lainnya.
Fasilitas pinjaman yang diterima, Meliputi fasilitas pinjaman yang akan diterima oleh bank dari bank lain dan atau pihak lain dan belum dipergunakan pada tanggal penyusunan laporan keuangan.  Nilai komitmen yang disajikan adalah sejumlah nilai nominal penarikan atau pelunasan atas fasilitas tersebut, sesuai dengan kesepakatan yang tertuang dalam perjanjian pemberian fasilitas kredit tersebut.
Fasilitas Kredit Yang Diberikan Adalah fasilitas kredit yang telah disetujui oleh bank untuk diberika kepada nasabah dan masih berlaku untuk digunakan nasabah. Fasilitas kredit yang diberikan disajikan sebesar komitmen yang belum ditarik.
Kewajiban Pembelian Kembali Aktiva Bank Yang Dijual Dengan Syarat Repo adalah kewajiban bank untuk membeli kembali aktiva bank pada waktu tertentu yang sesuai dengan perjanjian seperti transaksi dalam valuta asing (swap).
Letter of Credit Yang Tidak Dapat Dibatalkan Adalah L/C berdokumen yang dibuka dengan syarat tidak dapat dibatalkan.
Akseptasi Wesel Impor Atas Dasar L/C Berjangka adalah komitmen bank untuk melakukan pembayaran kepada pihak terkait, yang diberikan dalam bentuk penandatanganan terhadap wesel-wesel import yang ditarik atas dasar L/C berjangka yang diterbitkan bank.
-          Transakasi Valuta Asing Tunai (SPOT) Yang Belum Diselesaikan adalah komitmen bank yang bersifat tagihan atau kewajiban yang timbul karena transaksi valas tunai.
-          Transakasi Berjangka Valuta Asing (Forward/Future) yang Masih Berjalan Tagihan atau kewajiban yang timbul dari transaksi berjangka valas dicatat dan disajikan sebesar tagihan atau kewajiban bank. Saldo tagihan atau kewajiban berjangka dalam valas dijabarkan ke dalam Rupiah menggunakan kurs tengah tanggal laporan.


Pengertian Kontigensi
Kontinjensi atau lebih dikenal dengan peristiwa atau transaksi yang mengandung syarat merupakan transaksi yang paling banyak ditemukan dalam kegiatan bank sehari-hari. kontijensi yang dimiliki oleh suatu bank dapat berakibat tagihan atau kewajiban bagi bang yang bersangkutan. Kontinjensi adalah suatu keadaan yang masih diliputi oleh ketidakpastian mengenai kemungkinan diperolehnya laba atau rugi oleh suatu perusahaan. Yang baru akan terselesaikan dengan terjadi atau tidak terjadinya satu atau lebih peristiwa di masa yang akan datang.
Isi Laporan Kontigensi dapat berupa :
Tagihan kontingensi
Garansi yang diterima.
Pendapatan bunga dalam penyelesaian.
Revocable L/C yang masih berjalan dalam rangka impor dan ekspor.
transaksi valuta asing dan semua jenis transaksi tersebut apabila ditemukan dalam transaksi sehari-hari wajib dilaporkan dalam laporan keuangan melalui rekening administratif, yang dapat berupa tagihan maupun kewajiban.

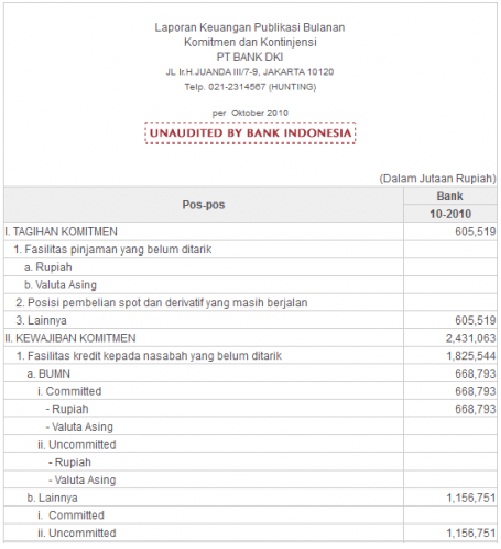
Contoh laporan komitmen dan kontingensi
http://pandusamamaya.files.wordpress.com/2012/04/laporan-komitmen-dan-kontinjensi.jpg?w=500


sumber : http://pandusamamaya.wordpress.com/2012/04/10/laporan-komitmen-dan-kontigensi/

Pengertian Aktiva Produktif


Pengertian Aktiva Produktif

Untuk lebih memahami konsep aktiva produkrif, maka pada bagaian ini terlebih dahulu akan dikupas mengenai aktiva dan prinsip-prinsipnya. Hal ini untuk memudahkan dalam memahami aktiva produktif dalam pembahasan selanjutnya. Aktiva diartikan sebagai jasa yang akan datang dalam bentuk uang atau jasa mendatang yang dapat ditukarkan menjadi uang (kecuali jasa-jasa yang timbul dari kontrak yang belum dijalankan kedua belah pihak secara sebanding) yang didalamnya terkandung kepentingan yang bermanfaat yang dijamin menurut hokum atau keadilan bagi orang atau sekelompok orang tertentu. Aktiva juga diartikan sebagai manfaat ekonomi yang sangat mungkin diperoleh atau dikendalikan oleh entitas tertentu pada masa mendatang sebagai hasil transaksi atau kejadian masa lalu (Marianus Sinaga, 1997).

Aktiva Produktif Pada Bank Syariah
Pembiayaan yaitu penyediaan dana dan atau tagihan berdasarkan akad mudaharabah dan atau pembiayaan lainnya berdasarkan prinsip bagi hasil.
Piutang yaitu tagihan yang timbul dari transaksi jual beli dan atau sewa berdasarkan akad murabahan, salam, istishna dan atau ijarah.
Qardh yaitu penyediaan dana ataru tagiahan antara bank syariah dengan pihak peminjam yang mewajibkan pihak peminjam melakukan pembayaran sekaligus atau cicilan dalam jangka waktu tertentu.

Surat berharga syariah yaitu surat bukti berinvestasi berdasarkan prinsip syariah yang lazim diperdagangkan dipasar uang dan atau pasar modal antara lain wesel, obligasi syariah, sertifikasi reksadana syariah dan surat berharga lainnya berdasarkan prinsip syariah.
Penempatan yaitu penanaman dana bank syariah pada bank syariah lainnya dan atau bank perkreditan rakyat berdasarkan prinsisp syariah antara lain dalam bentuk giro dan atau tabungan wadiah, deposito berjangka dan atau tabungan muharabah, pembiayaan yang diberikan, sertifikat investasi mudharabah antar bank (IMA) dan atau bentuk-bentuk penempatan lainnya berdasarkan prinsip syariah.

Penyertaan modal yaitu penanaman dana bank syariah dalam bentuk saham pada perusahaan yang bergerak dibidang keuangan syariah termasuk peneneman dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jensi transakasi tertentu berdasarkan prinsisp syariah yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan yang bergerak dibidang keuangan syariah.

Penyertaan modal sementara yaitu penyertaan modal bank syariah dalam perusahaan nasabah untuk mengatasi kegagalan pembiayaan dan atau piutang (debt to equity swap) sebagaimana dimaksud dalam ketentuan Bank Indonesia yang berlaku termasuk dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jenis transaksi tertentu yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan nasabah.


.Kualitas semua bentuk penanaman dana (aktiva produktif) diatas menjadi standar pengukuran kinerja bank syariah. Untuk menjaga kinerja yang baik dan pengembangan usaha yang senantiahsa sesuai dengan prinsip kehati-hatian dan prinsip syariah maka kualitas aktiva produktif perlu dijaga. Salah satu cara menjaga kualitas aktiva produktif adalah dengan menerapkan kebijakan alokasi dana baik menurut sector ekonomi, sektro industri maupun wilayah pemasaran. Misalnya sekian persen untuk pembiayaan sector industri manufaktur, sekian persen untuk perdagangan dan sekian untuk penyertaan.
Demikian juga dengan rasio antara pembiayaan dan sumber-sumber daya dengan memperhatikan penyebaran sumber daya dan penyebaran resiko sehingga aktiva produktif perusahaan benar-benar dapat menjadi kontribusi pendapatan bagi bank tersebut
Aktiva diartikan sebagai jasa yang akan datang dalam bentuk uang atau jasa mendatang yang dapat ditukarkan menjadi uang (kecuali jasa-jasa yang timbul dari kontrak yang belum dijalankan kedua belah pihak secara sebanding) yang didalamnya terkandung kepentingan yang bermanfaat yang dijamin menurut hokum atau keadilan bagi orang atau sekelompok orang tertentu. Aktiva juga diartikan sebagai manfaat ekonomi yang sangat mungkin diperoleh atau dikendalikan oleh entitas tertentu pada masa mendatang sebagai hasil transaksi atau kejadian masa lalu (Marianus Sinaga, 1997).

Kualitas semua bentuk penanaman dana (aktiva produktif) dibawah menjadi standar :
Pembiayaan yaitu penyediaan dana dan atau tagihan berdasarkan akad mudaharabah dan atau pembiayaan lainnya berdasarkan prinsip bagi hasil.
Qardh yaitu penyediaan dana ataru tagiahan antara bank syariah dengan pihak peminjam yang mewajibkan pihak peminjam melakukan pembayaran sekaligus atau cicilan dalam jangka waktu tertentu.

Surat berharga syariah yaitu surat bukti berinvestasi berdasarkan prinsip syariah yang lazim diperdagangkan dipasar uang dan atau pasar modal antara lain wesel, obligasi syariah, sertifikasi reksadana syariah dan surat berharga lainnya berdasarkan prinsip syariah.
Penempatan yaitu penanaman dana bank syariah pada bank syariah lainnya dan atau bank perkreditan rakyat berdasarkan prinsisp syariah antara lain dalam bentuk giro dan atau tabungan wadiah, deposito berjangka dan atau tabungan muharabah, pembiayaan yang diberikan, sertifikat investasi mudharabah antar bank (IMA) dan atau bentuk-bentuk penempatan lainnya berdasarkan prinsip syariah. Piutang yaitu tagihan yang timbul dari transaksi jual beli dan atau sewa berdasarkan akad murabahan, salam, istishna dan atau ijarah.

Penyertaan modal yaitu penanaman dana bank syariah dalam bentuk saham pada perusahaan yang bergerak dibidang keuangan syariah termasuk peneneman dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jensitransakasi tertentu berdasarkan prinsisp syariah yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan yang bergerak dibidang keuangan syariah.
Transaksi rekening administrasi yaitu komitmen dan kontijensi (off balance sheet) berdasarkan prinsip syariah yang terdiri atas bank garansi, akseptasi (endorsemen), irrevocable letter of credit (L/C) dan garansi lain berdasarkan prinsip syariah.


Penyertaan modal sementara yaitu penyertaan modal bank syariah dalam perusahaan nasabah untuk mengatasi kegagalan pembiayaan dan atau piutang (debt to equity swap) sebagaimana dimaksud dalam ketentuan Bank Indonesia yang berlaku termasuk dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jenis transaksi tertentu yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan nasabah.
o   Sertifikasi Wadiah Bank Indonesia (SWBI) yaitu sertifikat yang diterbitkan oleh Bank Indonesia sebagai bukti penitipan dana berjangka pendek dengan prinsip wadiah.


Laporan Laba rugi Bannk


Laba Rugi Bank

Laporan Keuangan 
Catatan informasi keuangan suatu perusahaan pada suatu periode akuntansi yang dapat digunakan untuk menggambarkan kinerja perusahaan tersebut. Laporan keuangan adalah bagian dari proses pelaporan keuangan. Laporan keuangan yang lengkap biasanya meliputi :
Neraca
Laporan laba rugi
Laporan perubahan ekuitas
Laporan perubahan posisi keuangan yang dapat disajikan berupa laporan arus kas atau laporan arus dana
Catatan dan laporan lain serta materi penjelasan yang merupakan bagian integral dari laporan keuangan

Jenis – Jenis Laporan Keuangan
1. Laporan Laba Rugi yaitu laporan keuangan yang memberikan informasi tentang hasil kegiatan operasi perusahaan (laba atau rugi) selama satu kurun waktu (periode) tertentu.
2. Laporan Ekuitas yaitu laporan keuangan yang memberikan informasi tentang perubahan ekuitas pemilik atau modal selama kurun waktu (periode) tertentu.
3. Neraca yaitu laporan keuangan yang memberkan informasi tentang aset, kewajiban dan ekuitas perusahaan pada saat (tanggal) tertentu.
4. Laporan Arus Kas yaitu laporan keuangan yang memberikan informasi tentang penerimaan dan pembayaran kas perusahaan selama kurun waktu (periode) tertentu.
5. Catatan atas Laporan Keuangan yaitu berupa informasi baik yang bersifat keuangan maupun non keuangan yang bertujuan untuk memberikan penjelasan tentang kebijakan kebijakan akuntansi yang digunakan oleh perusahaan, rincian pos pos laporan keuangan, penjelasan kontrak-kontrak utang perusahaan dan lain-lain.
Fungsi dari Laporan Keuangan
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam membuat keputusan lain yg sejenis secara rasional.
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam memperkirakan jumlah waktu dan ketidakpastian penerimaan kas di masa yg akan datang yg berasal dari pembagian deviden ataupun pembayaran bunga dan pendapatan dari penjualan.
Pelaporan keuangan harus menyajikan informasi tentang sumber daya ekonomi perusahaan. Klaim atas sumber daya kepada perusahaan atau pemilik modal.
Pelaporan keuangan harus menyajikan informasi tentang prestasi perusahaan selama satu periode. Investor dan kreditor sering menggunakan informasi masa lalu utk membantu menaksir prospek perusahaan.


Beberapa Contoh Laporan Keuangan:
1.Neraca
http://askyourplanner.files.wordpress.com/2008/11/112308-1944-laporankeua3.png?w=497


2.Laporan Rugi Laba
https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhU35wPWIIz37NtGl7EZDjVSNyWtjnCd_puMdFqS9POp1rLS4WxkP6Rlh3C7d95WiKyTSDuepEYZBudEUnK0QH1l8vuxo7V18fCwku-9JLErX387jm2L4DHzixScy4OjMSotbVXvcM2m6g/s320/lab+a+rugi+single+step.png


3.Laporan Kualitas Aktiva
https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEi6jTF1g4qYzJ3YBpY4_8-8pXEXhgOOcEiAvbynjAbxLzvnXtXK4_fFjYWhUPjiwWkSZ7sfwtfFZqApEvZxvu7hxzw983U0cqMRAu2yYfN2PPf2D0-xm7xOpEI3HO9YDftajj3sQgnNE0aD/s320/aktiva+produktif.png

4.Laporan Komitmen dan Kontigensi

https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEiyJo8aPqxSB0rtuBw-Rc3aEXyPOB6Ev3ao8WNCJlsFdehzT3zU-cxkAjFa3kHa_8rV6VzORh7TVgHRD8Xdsu9ax1XmiNI0hzUTyFPYS-196zX5QUgci_P4N92QzdmqKm2N9U2yuVfO9Nc/s400/laporan-keuangan-komitmen-1.png


refrensi : http://amujaddid.blogspot.com/2013/04/laporan-keuangan-bank.html

Neraca Bank


Bank juga mengenal dua macam laporan keuangan pokok, yaitu neraca dan laporan perhitungan rugi – Iaba. Neraca sebuah bank dapat dibagi menjadi dua bagian, yaitu aktiva dan pasiva. Selanjutnya pasiva sebuah bank terdiri dari hutang dan modal.
Pada dasarnya isi dan bentuk neraca sebuah bank tidak berbeda dengan neraca perusahaan – perusahaan dibidang lainnya. Yaitu mengenai aktiva, hutang dan modal sendiri.
Mengenai bentuknya, atau biasa disebut juga susunannya, juga bisa dibedakan antara
bentuk skontro dan bentuk stafell bentuk laporan. Dalam bentuk skontro pos – pos aktiva
dicatat di sebelah debit (kiri), sedangkan pos – pos hutang dan modal sendiri dicatat pada bagian kredit (kanan).

Dengan demikian, kemudian apa bedanya antara laporan keuangan bank dengan
laporan keuangan bukan bank?
Perbedaanya terletak pada bentuk – bentuk aktiva, bentuk – bentuk hutang, bentuk – bentuk penerimaan dan biaya serta unsur-unsur laba dan unsurunsur rugi yang membentuk neraca dan laporan keuangan bank.

Semuanya ini kiranya mudah dipahami kalau diingat bahwa bermula dari adanya perbedaan kegiatan-kegiatan baik kegiatan-kegiatan utama maupun kegiatan – kegiatan penunjang yang membawa akibat berbedanya transaksi – transaksi diantara berbagai macam bidang usaha tersebut. Perbedaan kegiatan utama, yang dengan sendirinya mengakibatkan perbedaan pada benda yang ditangani oleh kegiatan perencanaan. kegiatan koordinasi, kegiatan pemasaran, dan sebagainya dan sebagainya, maka berarti bahwa kebijakan – kebijakan manajerial yang
tepat untuk bidang usaha yang satu bisa sama sekali tidak dapat diterapkan untuk bidang usaha yang lain.

Mengenai kegiatan bidang akuntansi pemyataan diatas berlaku juga. Mengingat
kenyataan bahwa macam ragam serta sifat – sifat transaksi bisnis perbankan sangat berbeda
dengan kegiatan – kegiatan bisnis lainnya, maka tidak mengherankan kalau sistem akuntansi
yang tepat dipergunakan dibidang manufaktur atau dibidang jasa perdagangan misalnya,
bisa sama sekali tidak dapat digunakan untuk bidang usaha perbankan. Kalau misalnya
konsep dan ukuran tingkat likuiditas yang banyak dipergunakan dengan sangat memuaskan
dibidang usaha manufaktur dan jasa perdagangan diterapkan begitu saja dalam bidang usaha
perbankan sama sekali tanpa penyesuaian, bisa diramalkan bank yang mendasarkan analisisnya seperti itu tidak bisa bertahan lebih dari satu triwulan. Susunan neraca seperti dibawah banyak dijumpai pada berbagai peraturan hukum perbankan.

Deregulasi Perbankan Indonesia


1 Juni 1983 Mencatat beberapa hal. Di antaranya: memberikan keleluasaan kepada bank-bank untuk menentukan suku bunga deposito. Kemudian dihapusnya campur tangan Bank Indonesia terhadap penyaluran kredit. Deregulasi ini juga yang pertama memperkenalkan Sertifikat Bank Indonesia (SBI) dan Surat Berharga Pasar Uang (SPBU). Aturan ini dimaksudkan untuk merangsang minat berusaha di bidang perbankan Indonesia di masa mendatang.

Paket Kebijakan 27 Oktober 1988 (Pakto 88).
Pakto 88 boleh dibilang adalah aturan paling liberal sepanjang sejarah Republik Indonesia di bidang perbankan. Contohnya, hanya dengan modal Rp 10 milyar maka seorang pengusaha bisa membuka bank baru. Dan kepada bank-bank asing lama dan yang baru masuk pun diijinkan membuka cabangnya di enam kota. Bahkan bentuk patungan antar bank asing dengan bank swasta nasional diijinkan. Dengan demikian, secara terang-terangan monopoli dana BUMN oleh bank-bank milik negara dihapuskan. Bahkan, beberapa bank kemudian menjadi bank devisa karena persyaratan untuk mendapat predikat itu dilonggarkan. Dengan berbagai kemudahan Pakto 88, meledaklah jumlah bank di Indonesia.
Paket Februari 1991(Paktri).
Banyaknya jumlah bank membuat kompetisi pencarian tenaga kerja, mobilisasi dana deposito dan tabungan juga semakin sengit. Ujung-ujungnya, karena bank terus dipacu untuk mencari untung, sisi keamanan penyaluran dana terabaikan, dan akhirnya kredit macet menggunung. Kondisi ini kemudian memunculkan yang mendorong dimulainya proses globalisasi perbankan. Salah satu tugasnya adalah berupaya mengatur pembatasan dan pemberatan persyaratan perbankan dengan mengharuskan dipenuhinya persyaratan permodalan minimal 8 persen dari kekayaan. Yang diharapkan dalam paket itu adalah akan adanya peningkatan kualitas perbankan Indonesia. Dengan mewajibkan bank-bank memenuhi aturan penilaian kesehatan bank yang mempergunakan formula kriteria tertentu, tampaknya paket itu tidak bisa menghindari kesan sebagai produk aturan yang diwarnai trauma atas terjadinya kasus kolapsnya Bank Perbankan Asia, Bank Duta, dan Bank Umum Majapahit.

UU Perbankan baru bernomor 7 tahun 1992.
Telah disahkan oleh Presiden Soeharto pada 25 Maret 1992. Undang Undang itu merupakan penyempurnaan UU Nomor 14 tahun 1967. Intinya, UU itu menggarisbawahi soal peniadaan pemisahan perbankan berdasarkan kepemilikan. Kalau UU yang lama secara tegas menjelaskan soal pemilikan bank/pemerintah, pemerintah daerah, swasta nasional, dan asing. Mengenai perizinan, pada UU lama persyaratan mendirikan bank baru ditekankan pada permodalan dan pemilikan. Pada UU yang baru, persyaratannya meliputi berbagai unsur seperti susunan organisasi, permodalan, kepemilikan, keahlian di bidang perbankan, kelayakan kerja, dan hal-hal lain yang ditetapkan oleh Menteri Keuangan berdasarkan pertimbangan Bank Indonesia.

Paket 29 Mei 1993 (Pakmei).
Untuk mengurangi sebagian kendala yang dihadapi perbankan dalam melakukan ekspansi kredit dan koreksi terhadap Paktri yang begitu mengekang bank, pemerintah mengeluarkan Dengan Pakmei itu, pemerintah berharap mengucurkan kredit, sehingga dunia usaha tidak lesu lagi dan industri otomotif bisa bergairah kembali. Disebutkan dalam Pakmei ini pencapaian CAR (capital adiquacy ratio)– atau perimbangan antara modal sendiri dan aset — sesuai dengan ketentuan adalah 8 persen. Kemudian penyempurnaan lain pada paket itu adalah ketentuan loan to deposit ratio (LDR).

Peraturan Pemerintah (PP) No. 68 tahun 1996.
Aturan yang terakhir keluar ini yang ditanda tangani Presiden RI pada 3 Desember 1996. Belajar dari pengalaman Bank Summa, PP ini sangat menguntungkan para nasabah karena nasabah bank akan tahu persis rapor banknya. Dengan begitu, mereka bisa ancang-ancang jika suatu saat banknya sedang goyah atau bahkan nyaris pailit.